 Глобальные взаимосвязи
 Исследования и архив
1. Военный кризис и изменение энергетической архитектуры
19 марта 2026 года во время пресс-конференции в Иерусалиме — на фоне эскалации войны с Ираном — премьер-министр Израиля Биньямин Нетаньяху предложил создать новый маршрут транспортировки нефти и газа: проложить трубопроводы через Аравийский полуостров непосредственно в Израиль, к его портам на Средиземном море, тем самым устранив зависимость от Ормузского пролива.1
В иных обстоятельствах это предложение прозвучало бы как утопия. «Просто проведите нефтепроводы и газопроводы на запад через Аравийский полуостров прямо в Израиль, прямо к нашим портам на Средиземном море — и вы навсегда избавитесь от узких мест», — заявил Нетаньяху.2
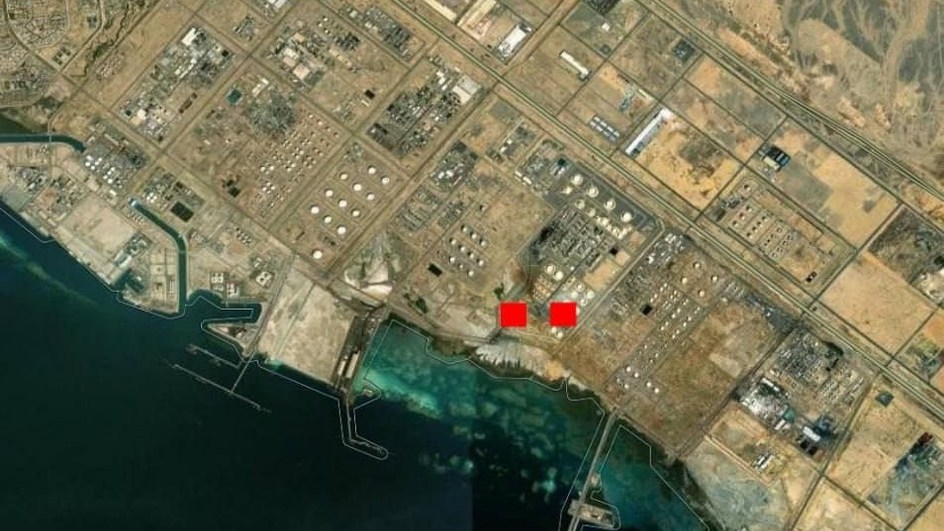
Это заявление прозвучало сразу после удара Израиля по месторождению Южный Парс — крупнейшему в мире газовому полю, которое Иран делит с Катаром,3 — и ответных атак Ирана на энергетическую инфраструктуру Персидского залива, включая комплекс сжиженного газа Рас‑Лаффан в Катаре, НПЗ SAMREF в Саудовской Аравии, а также объекты в ОАЭ и Кувейте.4 В результате около 17% экспортной мощности катарского СПГ было выведено из строя на срок от трёх до пяти лет, а оценочные годовые потери составят до 20 млрд долларов — такие данные привёл генеральный директор QatarEnergy Саад аль-Каби.5 Потоки нефти через Ормуз, через который до начала войны проходило около 15 млн баррелей в сутки,6 резко сократились: с 4 марта Иран фактически закрыл пролив для коммерческого судоходства.7 Вопрос альтернативных маршрутов — прежде тема среднесрочного планирования — превратился в насущный приоритет для государств региона.
2. Нефтяная инфраструктура: Эйлат–Ашкелон и East–West Pipeline
Ключевой элемент предлагаемой конфигурации уже существует. Трансизраильский нефтепровод — эксплуатируемый компанией EAPC, длиной 254 км и диаметром 42 дюйма, соединяющий порт Эйлат на Красном море с портом Ашкелон на Средиземном море, — способен прокачивать до 60 млн тонн нефти в год (порядка 1,2 млн баррелей в сутки) в западном направлении.8 Трубопровод построен в 1968 году и использовался для транзита иранской нефти вплоть до революции 1979 года.9 В октябре 2020 года, после Авраамических соглашений, EAPC подписала меморандум о взаимопонимании с эмиратской компанией MED-RED Land Bridge о транспортировке нефти ОАЭ через Эйлат на европейские рынки — тем самым подтвердив коммерческую и техническую готовность инфраструктуры к приёму сырья из Залива.10
Саудовская Аравия располагает собственной магистралью East–West (Petroline), соединяющей месторождения Восточной провинции с портом Янбу на Красном море и имеющей пропускную способность до 7 млн баррелей в сутки.11 К марту 2026 года, в условиях частичной блокировки Ормуза, Саудовская Аравия активно переориентировала экспорт через Янбу.12 Янбу расположен примерно в 200 км от района, который может быть соединён с Эйлатом. С инженерной точки зрения предложение Нетаньяху означает достройку относительно короткого участка между уже действующими системами.
Единственное фундаментальное препятствие — отсутствие формализованной саудовско‑израильской нормализации. Однако в условиях войны и стремительно разворачивающегося энергетического кризиса сотрудничество Эр‑Рияда и Иерусалима вовсе не обязательно подавать как разрыв с исламской солидарностью — его можно представить как экономическую необходимость, выгодную прежде всего самим монархиям Залива.
В этом свете публичное предложение трубопровода функционирует как сигнал Эр‑Рияду: нормализация с Израилем теперь сопряжена с конкретным активом — независимым от проливов и каналов сухопутным экспортным маршрутом, который невозможно получить ни от одного другого партнёра.
3. Газовая стратегия Израиля и связка с Египтом
Параллельно с нефтяным транзитом развивается израильский газовый экспорт. Крупнейшие месторождения «Левиафан» и «Тамар» в совокупности добывают около 21 млрд кубометров в год, с планами расширения благодаря дополнительным скважинам и модернизации инфраструктуры.13 В декабре 2025 года Израиль утвердил крупнейший в своей истории экспортный газовый контракт: поставка до 130 млрд кубометров газа в Египет до 2040 года на сумму около 35 млрд долларов.14
Часть этого объёма будет потреблена египетской экономикой, компенсируя падение внутренней добычи. Часть может быть реэкспортирована в виде СПГ в Европу через египетские заводы по сжижению в Идку и Дамьетте.15 Для реализации контракта модернизируется линия Ашдод–Ашкелон, а в рамках второй фазы сделки планируется строительство нового экспортного маршрута через Ницану.16 Египет становится не только крупнейшим импортёром израильского газа, но и транзитным звеном. Израиль, в свою очередь, закрепляется в качестве устойчивого поставщика для египетского рынка и потенциального резервного источника снабжения для Европы.
4. Удар по Южному Парсу и пределы делегирования
Месторождение Южный Парс/Северное поле (North Field) составляет основу как иранского газового баланса, так и катарского СПГ‑потока. Удар Израиля по этому объекту преследовал двойную цель: подрыв финансовой базы КСИР и демонстрация уязвимости критической энергетической инфраструктуры региона.17 Ответные удары Ирана по Рас‑Лаффану и другим объектам Залива создали острую потребность в альтернативных маршрутах и источниках поставок — что автоматически повысило стратегическую ценность израильской и саудовской инфраструктуры.
Реакция президента США Дональда Трампа — заявившего, что он «не был уведомлён» об ударе по Южному Парсу и попросившего Израиль воздержаться от дальнейших атак на иранскую газовую инфраструктуру18 — высветила внутреннее напряжение в архитектуре делегирования. Сам Нетаньяху подтвердил эту динамику на пресс-конференции 19 марта: «Факт первый: Израиль действовал против газового комплекса в Асалуйе самостоятельно. Факт второй: президент Трамп попросил нас воздержаться от дальнейших ударов, и мы воздерживаемся».19
В Стратегии национальной обороны 2026 (NDS 2026), опубликованной Министерством войны 23 января 2026 года и подписанной Питом Хегсетом, США признали Израиль «образцовым союзником» («model ally»), способным действовать самостоятельно.20 Формулировка документа: «На Ближнем Востоке Израиль продемонстрировал готовность и способность защищать себя после варварских атак 7 октября — одним словом, он является образцовым союзником».21 Тем не менее формальных механизмов предотвращения израильских инициатив, создающих для Вашингтона чрезмерные риски, документ не предусматривает. Возникающая ситуация иллюстрирует классическую проблему отношений «принципал–агент»: актор, наделённый операционной свободой, нередко использует её за пределами зоны риска, приемлемой для делегирующей стороны.
5. IMEC как рамка сухопутной альтернативы
Индийско‑Ближневосточно‑Европейский экономический коридор (IMEC), объявленный на саммите G20 в Нью‑Дели 9 сентября 2023 года,22 институционально закрепляет именно ту конфигурацию, которую Нетаньяху обозначил как «Новый Ближний Восток». Восточный сегмент IMEC связывает Индийский субконтинент с портами Залива; северный сухопутный сегмент проходит через Иорданию и Израиль к порту Хайфа и далее в Европу. Израиль — единственная сухопутная перемычка между Аравийским полуостровом и восточным Средиземноморьем.
Двухдневный визит премьер-министра Индии Нарендры Моди в Израиль 25–26 февраля 2026 года — первый в истории визит индийского лидера, выступившего в Кнессете, — подтвердил приверженность Дели как IMEC, так и формату I2U2 (Индия–Израиль–ОАЭ–США).23 По итогам визита двусторонние отношения были повышены до уровня Особого стратегического партнёрства.24 Частичное закрытие Ормуза и удары по инфраструктуре Залива фактически перевели IMEC из разряда среднесрочных планов в категорию инструмента реагирования на текущий кризис: морской маршрут Залив–Суэц–Европа оказался уязвим, тогда как сухопутная альтернатива через Израиль — нет.
6. Последствия для шиитской и суннитской осей
Влияние описанных процессов асимметрично для двух условных коалиций, которые Нетаньяху обозначил как основных противников израильско‑центричного регионального порядка.
Шиитская ось — Иран, «Хезболла», хуситы и проиранские структуры в Ираке — несёт совокупный ущерб: военная инфраструктура подверглась масштабным ударам, элементы иранской ядерной программы выведены из строя, Южный Парс повреждён, а энергетические доходы, финансирующие весь этот механизм, серьёзно подорваны. Возможности Ирана субсидировать союзников сократились, равно как и его способность использовать угрозу энергетических сбоев в качестве инструмента давления. Южный Парс один обеспечивает около 80% внутренних потребностей Ирана в природном газе.25
Суннитская конфигурация неоднородна. Саудовская Аравия и ОАЭ, сохраняя формальную дистанцию от конфликта, оказываются в числе структурных выгодоприобретателей нового порядка: они получают независимый от Ормуза экспортный маршрут, углубляют участие в IMEC и I2U2 и получают возможность интегрироваться в израильско‑центричную транзитную архитектуру.
Катар — наиболее пострадавший. Повреждение Рас‑Лаффана лишает Доху значительной доли газовых доходов на годы вперёд, а зависимость от американских гарантий безопасности и экономической поддержки вынуждает проводить внешнеполитическую перекалибровку. QatarEnergy объявила форс-мажор по всему объёму поставок СПГ; аль-Каби заявил, что масштаб ущерба «отбросил регион на 10–20 лет назад».26
Турция оказывается структурно маргинализована. Сокращение поставок иранского газа, рост внутренних энергетических цен, ослабление роли посредника между Вашингтоном, Иерусалимом и Тегераном, отсутствие в IMEC и усиление курдского фактора одновременно ухудшают как внешнеполитическое, так и макроэкономическое положение Анкары. В совокупности это ускоряет свёртывание пантюркистской суннитской оси — модели, в которой Турция претендовала на роль военно‑политического центра, Катар — финансового спонсора, «Братья‑мусульмане» и ХАМАС — операционной сети, а постасадовская Сирия — стратегического предполья.
7. Катарско‑турецкая связка и ослабление инфраструктуры «Братьев‑мусульман»
Катар и Турция связаны устойчивыми финансовыми и политическими механизмами. В ответ на саудовскую блокаду 2017 года Анкара обеспечила Катару военный и экономический зонтик; в ответ Доха открыла валютные своп-линии и увеличила инвестиции QIA в турецкую экономику, выступая внешним стабилизатором турецкого платёжного баланса в периоды кризиса лиры.27 Эта связка служила материальным основанием транснациональной сети, ассоциируемой с «Братьями‑мусульманами»: Катар обеспечивал финансирование, Турция — политическое и территориальное прикрытие, ХАМАС и аффилированные движения — операционную реализацию.
Повреждение Рас‑Лаффана и потеря 17% экспортных мощностей СПГ с сопутствующими потерями до 20 млрд долларов в год28 ограничивают способность Катара поддерживать прежний объём внешних политических инвестиций. Одновременно давление США и монархий Залива на Доху и Анкару в части дистанцирования от структур «Братьев-мусульман» усиливается. Сеть теряет и финансовый источник, и пространственный узел. Ослабление катарского ресурса и сужение турецкого пространства манёвра ускоряют свёртывание пантюркистской суннитской оси.
8. Заявление Нетаньяху как операциональный элемент нового порядка
Заявление Нетаньяху о необходимости провести нефтегазовые трубопроводы через Аравийский полуостров к израильским портам фиксирует не столько техническое решение, сколько желаемую конфигурацию распределения выгод от войны. Оно переводит военный результат (удар по Южному Парсу, частичное закрытие Ормуза, рост цен) в язык инфраструктуры и контрактов, задавая, кто и на каких условиях должен извлечь структурную ренту из сложившегося кризиса.
Для Саудовской Аравии это высказывание функционирует как публичное «меню опций»: нормализация с Израилем увязывается не с абстрактной безопасностью, а с конкретным активом — сухопутным независимым от проливов и каналов маршрутом, который невозможно получить от других партнёров. Для США оно маркирует потенциальный частичный «возврат инвестиций» от конфликта в виде более устойчивой конфигурации поставок, снижающей будущую чувствительность к иранскому давлению на Ормуз. Для ЕС и других импортеров это сигнал о том, что в качестве опорной альтернативы морским путям предлагается именно связка «Залив — Израиль — Средиземное море», а не какие‑либо обходные схемы в обход израильской территории.
Даже при отсутствии немедленной реализации трубопроводного проекта само публичное формулирование такой схемы изменяет структуру переговоров: оно закрепляет Израиль как естественный претендент на роль ключевого транзитного узла и тем самым повышает его переговорную позицию по отношению к акторам Залива. В этом смысле заявление выступает не описанием уже сложившегося порядка, а попыткой привязать к израильской инфраструктуре будущие решения о восстановлении и перенастройке региональной энергетики.
Igor Kaminnyk ORCID iD 0009-0008-0981-965X
Footnotes
- Netanyahu press conference, Jerusalem, March 19, 2026. Times of Israel transcript: timesofisrael.com ↗
- Ibid. Direct quote from the press conference transcript.
- CNN explainer on South Pars: cnn.com ↗
- Ibid.; CBS News live updates: cbsnews.com ↗; Bloomberg: bloomberg.com ↗
- QatarEnergy official statement via Fox Business: foxbusiness.com ↗; QatarEnergy on X: x.com ↗; Al Jazeera: aljazeera.com ↗
- Wikipedia, «Strait of Hormuz»: en.wikipedia.org ↗ («By 2025, around 15 million barrels of oil per day were transported through the strait»); EIA data (2024 average: 20 million bpd including products): eia.gov ↗
Показать все источники (28)Свернуть список
- Wikipedia, «2026 Strait of Hormuz crisis»: en.wikipedia.org ↗; Congressional Research Service report: congress.gov ↗; Al Jazeera on emergency reserves: aljazeera.com ↗
- EAPC official website: engarchive.eapc.co.il ↗; Wikipedia, Trans-Israel pipeline: en.wikipedia.org ↗; Global Energy Monitor: gem.wiki ↗
- Wikipedia, «Eilat Ashkelon Pipeline Company»: en.wikipedia.org ↗
- S&P Global Commodity Insights, October 20, 2020: spglobal.com ↗; Mongabay: news.mongabay.com ↗
- Wikipedia, «2026 Strait of Hormuz crisis,» citing Saudi Petroline capacity data.
- Wikipedia, «2026 Strait of Hormuz crisis»: «As of 10 March, Saudi Arabia increasingly diverted oil to the Red Sea port of Yanbu via the East–West Crude Oil Pipeline»; Iran International: iranintl.com ↗
- S&P Global on the Israel-Egypt deal, citing Israeli Ministry of Energy data: Leviathan produced 11.3 Bcm in 2024; Tamar produced 10.1 Bcm: spglobal.com ↗
- S&P Global: spglobal.com ↗; CNN: cnn.com ↗; NewMed Energy statement via Al Jazeera: aljazeera.com ↗
- Egypt Independent: egyptindependent.com ↗; Steptoe analysis: steptoe.com ↗
- World Oil / NewMed Energy statement: worldoil.com ↗
- Axios: axios.com ↗; CNN: cnn.com ↗
- Trump Truth Social post cited in Al Jazeera: aljazeera.com ↗; Bloomberg: bloomberg.com ↗
- Times of Israel liveblog, March 19, 2026: timesofisrael.com ↗
- Breaking Defense, January 23, 2026: breakingdefense.com ↗; USNI News: news.usni.org ↗; full PDF: media.defense.gov ↗
- NDS 2026, direct quote, as cited in Small Wars Journal: smallwarsjournal.com ↗; Jerusalem Post: jpost.com ↗
- Al Jazeera on IMEC: aljazeera.com ↗ («The IMEC project was announced on September 9, 2023, during a Group of 20 summit in New Delhi.»)
- Al Jazeera on Modi’s visit: aljazeera.com ↗; ANI / The Tribune on IMEC discussions: tribuneindia.com ↗
- International News and Views on the Special Strategic Partnership upgrade: internationalnewsandviews.com ↗
- Al Jazeera: aljazeera.com ↗ («South Pars is Iran’s biggest source of domestic gas supply, providing 80 percent of the country’s natural gas needs.»)
- Al Jazeera citing al-Kaabi: aljazeera.com ↗
- On Qatar-Turkey financial ties and swap lines, see general reporting on the 2017 Qatar blockade and its aftermath; QIA investments in Turkey are well-documented in financial press.
- QatarEnergy official statement, March 20, 2026: foxbusiness.com ↗